После проверки налоговая может доначислить налоги, рассчитать пени за просрочку платежей и оштрафовать. Если вы не согласны с выводами инспекторов, решение можно оспорить — подать жалобу на свою инспекцию в вышестоящее управление налоговой. А если и там не добились нужного результата — обратиться в арбитражный суд.
Юрист Ольга Ткач рассказала, как отстоять свои права, снизить или отменить доначисления и штрафы. Внутри — шаблоны жалобы и заявления в суд и короткий чек-лист.
Когда можно обжаловать решение налоговой
По итогам проверки налоговая сначала выдаёт акт с выводами о нарушениях. Если компания или ИП с ним не согласны, в течение месяца можно подать в инспекцию письменные возражения в свободной форме. Это нужно, если проверяющие не учли какие-то документы, неправильно оценили обстоятельства или применили не те нормы закона.
Налоговая рассмотрит возражения и все материалы проверки, а потом оформит окончательное решение. В нём она укажет:
срок, в который решение можно обжаловать;
порядок обжалования;
название и адрес вышестоящего органа, куда подавать жалобу.
Оспорить решение может понадобиться в разных ситуациях. Вот самые распространённые.
Доначислили налоги по результатам проверки. Налоговая провела камеральную или выездную проверку и решила, что нужно доплатить налог. Например, у компании был только акт по услугам самозанятого, а чека из приложения «Мой налог» не было. Инспекторы не приняли эти расходы, и появилась сумма к доплате, с которой компания может не согласиться.
Начислили пени и штрафы. Инспекция может рассчитать пени за просрочку платежа и назначить штраф за нарушение налоговых правил — например, когда компания или ИП опоздали с декларацией. Такое решение можно обжаловать, если срок нарушили из-за технического сбоя в системе электронного документооборота.
Отказали в налоговом вычете. Инспекция может отказать в вычете по налогу на добавленную стоимость (НДС) — например, если подтверждающие документы неправильно оформлены или контрагент не сдал отчётность. Если инспекторы что-то не учли при проверке, право на вычет можно отстоять.
Заблокировали расчётный счёт. Такое бывает при неуплате налогов или если декларацию не сдали в течение 20 рабочих дней после срока. Инспекция выносит решение приостановить операции по счёту, а банк его исполняет. Обычно, когда компания или ИП устраняют нарушение, налоговая снимает блокировку сама — не позднее следующего рабочего дня. Если этого не произошло, напишите в сервис налоговой «Оперативная помощь: разблокировка счёта и вопросы по ЕНС». Не помогло и это — решение о блокировке обжалуют так же, как остальные: сначала жалоба в управление, потом суд.
Что нужно знать про обжалование решений по налоговым проверкам
Решение налоговой вступает в силу через месяц, если за это время его не обжаловали. Отсчёт идёт с даты, когда вам его вручили.
Сразу в суд пойти нельзя. Сначала нужно обратиться в вышестоящий налоговый орган — региональное управление Федеральной налоговой службы. Это обязательный досудебный порядок. Он будет соблюдён, даже если вы приведёте в жалобе не все доводы, — недостающие аргументы можно заявить уже в суде. Если в управлении не добились нужного результата, дальше можно идти в суд.
Обжаловать решение можно до и после вступления в силу. Если месяц ещё не прошёл, подайте в региональное управление апелляционную жалобу. Если не успели — в течение года можно подать обычную жалобу. В этом случае срок считают со дня, когда инспекция вынесла решение.
Жалобу подают через свою инспекцию. Она должна в течение трёх рабочих дней передать все материалы в управление. Жалобу на решение о привлечении к ответственности рассматривают месяц, управление может продлить срок ещё на месяц. Обычно жалобу рассматривают без участия ИП или компании, но могут пригласить, если в документах найдут противоречия или данные не совпадут с теми, что предоставили инспекторы.
Если инспекция доначислила налоги, она сформирует отрицательное сальдо на едином налоговом счёте и выставит требование об уплате. Если не уплатить, заблокируют банковский счёт. Единственный выход — это вместе с исковым заявлением подать в суд ходатайство, чтобы действие оспариваемого решения приостановили. Но суды далеко не всегда на это соглашаются.
Как обжаловать решение налоговой, не вступившее в силу
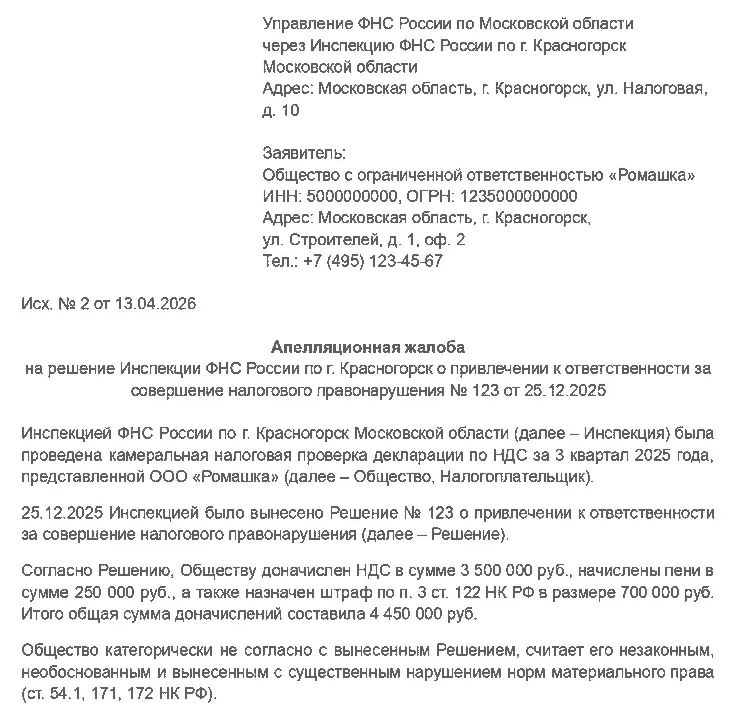
Шаг 1. Оформите апелляционную жалобу. В ней нужно указать:
название и адрес компании или ФИО и адрес ИП;
реквизиты решения, которое обжалуете;
какая инспекция его вынесла;
почему считаете решение незаконным — со ссылками на нормы закона;
чего хотите добиться;
как хотите получить ответ — на бумаге, в электронном виде через оператора электронного документооборота или в личном кабинете налогоплательщика.
Можно добавить телефон и электронную почту для связи и приложить документы, которые подтверждают вашу позицию: договоры, накладные, универсальные передаточные документы (УПД), акты, счета-фактуры, путевые листы, снимки экрана с перепиской с контрагентами, копии уставных документов, фотографии, экспертизы.
Шаг 2. Подайте апелляционную жалобу. Адресуют её в региональное управление, но самим идти туда не нужно: жалобу подают через инспекцию, которая вынесла спорное решение. Срок — месяц с даты, когда вам вручили решение. Подать можно одним из способов:
на бумаге — лично или по почте;
в электронном виде — через оператора электронного документооборота или личный кабинет налогоплательщика. Для отправки нужна усиленная квалифицированная электронная подпись (УКЭП).
Шаг 3. Дождитесь решения управления. Срок рассмотрения — месяц со дня, когда управление получило жалобу. Его могут продлить, но не больше чем ещё на месяц, — об этом вам сообщат. Продлить срок могут и в том случае, если вы донесёте документы, когда жалобу уже начали рассматривать.
После рассмотрения возможны три варианта. Решение вашей инспекции могут:
оставить без изменения, а жалобу — без удовлетворения;
отменить или изменить полностью или частично и принять по делу новое решение;
отменить и прекратить производство по делу о налоговом правонарушении.
Решение по жалобе направят вам в течение трёх рабочих дней.
Как обжаловать в арбитражном суде вступившее в силу решение налоговой
Шаг 1. Подайте жалобу в управление. Если месяц прошёл и решение уже вступило в силу, сразу в суд с ним тоже нельзя. Оформите жалобу и подайте её через свою инспекцию — та передаст её в управление. Порядок такой же, как с апелляционной жалобой, только срок другой — год со дня, когда вынесли решение.
Шаг 2. Дождитесь ответа управления или окончания срока. Жалобу на решение о привлечении к ответственности рассматривают месяц. В суд можно идти, когда:
получили решение, но оно вас не устроило;
срок истёк, а решения так и нет.
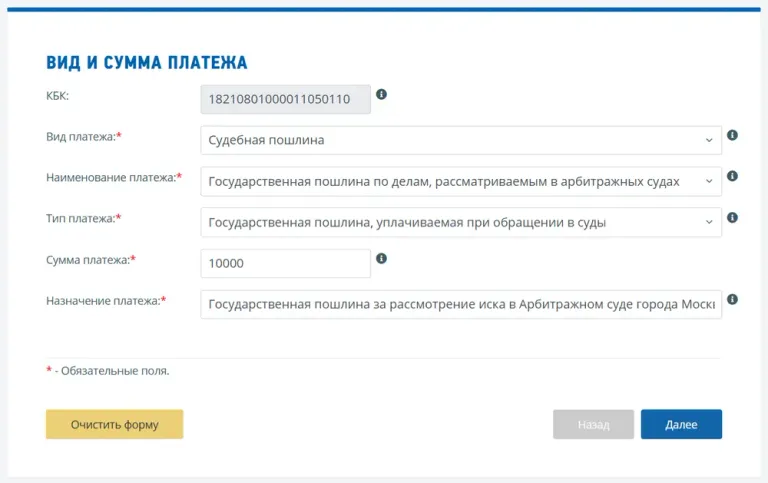
Шаг 3. Оплатите госпошлину. Это можно сделать в сервисе налоговой или в своём банке. Госпошлину перечисляют по реквизитам налоговой, а не суда, но в платёжном поручении нужно указать:
ОКТМО (код территории) по месту нахождения суда, куда подаёте заявление;
КБК (код бюджетной классификации) 18210801000011050110 — он нужен для госпошлины по делам в арбитражных судах;
назначение платежа — «Государственная пошлина за рассмотрение иска в Арбитражном суде города …».
За подачу заявления ИП платят 10 000 рублей, организации — 50 000 рублей.
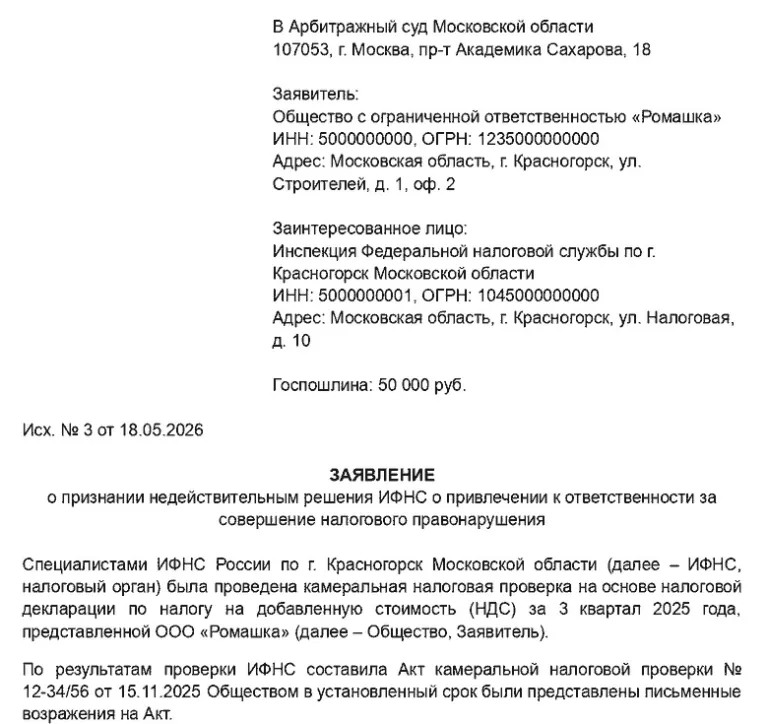
Шаг 4. Составьте заявление в суд. Укажите в нём:
название и адрес арбитражного суда;
название компании, адрес и ИНН или ФИО, адрес и паспортные данные ИП;
дату, когда подписали заявление;
свои требования со ссылками на законы;
обстоятельства и доказательства, на которых вы строите требования;
цену иска и расчёт суммы, если хотите взыскать деньги с налоговой;
сведения о том, что вы соблюли досудебный порядок, то есть подали жалобу в управление;
список документов, которые прикладываете;
смягчающие обстоятельства, если они есть.
Шаг 5. Подайте заявление в арбитражный суд по месту нахождения инспекции. На это есть три месяца со дня, когда вы получили решение управления или когда истёк срок его рассмотрения. Подать можно на бумаге или в электронном виде — через систему «Мой арбитр».
Если управление отменило решение инспекции не полностью, в суде оспаривайте решение самой инспекции в той части, которую оставили в силе, а не решение управления.
Шаг 6. Отправьте в свою инспекцию копию заявления и приложенных документов. Надёжнее всего — заказным письмом с уведомлением о вручении. В электронном виде можно через «Госуслуги», а вот личный кабинет налогоплательщика для этого не подходит.
Шаг 7. Если выиграете, подайте заявление о возмещении расходов. Проигравшая сторона обязана возместить судебные издержки, например:
оплату услуг адвоката или другого представителя;
почтовые расходы на отправку документов;
расходы на проезд и проживание, если пришлось ехать в суд в другой город;
расходы на подачу жалобы в управление.
Срок на подачу заявления о взыскании судебных расходов — 3 месяца с момента, когда вступит в силу последний судебный акт. Неважно, до какой инстанции вы дошли в судебном споре: первая инстанция, апелляция, кассация, Верховный суд. Такое заявление нужно подавать в суд первой инстанции. Перечислите в нём все издержки и предоставьте подтверждающие документы.
Суд чаще всего уменьшает заявленные расходы. Определение суда о взыскании расходов вступит в силу через месяц, после этого можно подать заявление о выдаче исполнительного листа.
Чек-лист: как обжаловать решение по налоговой проверке
Если с даты, когда вам вручили решение, прошло меньше месяца, подайте апелляционную жалобу в управление налоговой по вашему региону. Если месяц уже прошёл, но ещё нет года, подайте обычную жалобу.
Дождитесь ответа регионального управления в течение месяца. Срок могут продлить, но не больше чем ещё на месяц.
Если результат вас не устроил или управление молчит дольше срока, подайте заявление в арбитражный суд по месту нахождения инспекции.
Если выиграли дело, потребуйте от инспекции возместить судебные расходы, в том числе на подачу жалобы в управление.